| Parametry |
|
|---|---|
| Nośnik |
|
| Wartość oczekiwana (średnia) |
|
| Wariancja |
|
| Odkrywca |
Harry H. Panjer |


Rozkład Panjera (rozkład z klasy rozkładów Panjera) – dyskretny rozkład stosowany w matematyce ubezpieczeniowej do opisu liczby szkód w modelu ryzyka łącznego.
Definicja
Rozkłady Panjera określone są wzorem rekurencyjnym:

gdzie
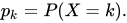
Wartość wynika z zależności.


Opis klasy rozkładów Panjera
Rozkłady Panjera to rozkłady spełniających założenia wzoru Panjera w jego podstawowej formie (tzn. przy ).

Rozkładami należącymi do klasy rozkładów Panjera są (w nawiasie podano zakresy wartości występujących w założeniu parametrów i ):


- rozkład Poissona (gdy ),
- rozkład dwumianowy (gdy ),
- rozkład ujemny dwumianowy (gdy ),
- rozkład zdegenerowany (gdy ).


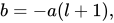


| Rozkład | |||||||
|---|---|---|---|---|---|---|---|
| dwumianowy | |||||||
| Poissona | |||||||
| ujemny dwumianowy |


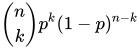


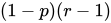


Można wykazać, że nie istnieją rozkłady spełniające założenia wzoru Panjera dla których:


Zachodzi ponadto:

oraz
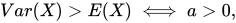

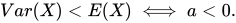
Uogólnienia
W 1981 roku Bjørn Sundt i William S. Jewell uogólnili wzór Panjera wprowadzając parametr określający wyraz ciągu począwszy od którego wszystkie kolejne wyrazy spełniają założenia wzoru Panjera. Wcześniejsze wyrazy są dowolne. Powstała tym samym szersza klasa rozkładów nazywaną klasą Sundta-Jewella.


Przypisy
- 1 2 B. Sundt, W.S. Jewell, Further results on recursive evaluation of compound distributions [PDF], „ASTIN Bulletin”, 1, 12, International Actuarial Association, 1981, s. 27–39 (ang.).
- ↑ Harry H. Panjer. Sundt and Jewell Class of Distributions. „Encyclopedia of Actuarial Science”, 2006-09-15. John Wiley & Sons, Ltd.. DOI: 10.1002/9780470012505.tas040. (ang.).
Bibliografia
- Wojciech Otto: Ubezpieczenia majątkowe. Wyd. 1. Cz. I: Teoria ryzyka. Warszawa: Wydawnictwa Naukowo-Techniczne, 2004, seria: Matematyka w ubezpieczeniach. ISBN 83-204-2887-4. (pol.).