Koszt długu (ang. cost of debt), zwany też kosztem kapitału obcego (np. kredytu lub obligacji) – w ujęciu strumieniowym są to odsetki. Koszt kapitału obcego wyraża oczekiwaną stopę zwrotu w podokresie (zwykle roku) przez wierzycieli, skorygowaną o wartość tarczy podatkowej z tytułu wykorzystania kapitału obcego. Koszt kapitału obcego jest kluczową (obok kosztu kapitału własnego) częścią składową średniego ważonego kosztu kapitału (WACC) wykorzystywanego jako współczynnik dyskontujący przy wycenie przedsiębiorstw. Możemy wyrazić również koszt długu w ujęciu procentowym, który jest żądaną przez wierzycieli stopą zwrotu z tytułu ponoszenia przez wierzyciela ryzyka kredytowego (ang. default risk), tj. ryzyka związanego z terminowym otrzymywaniem odsetek i rat kapitałowych. W tym przypadku jest to koszt długu przed opodatkowaniem (koszt brutto kapitału obcego) – Koszt długu po opodatkowaniu (ekonomiczny koszt długu, koszt netto kapitału obcego) – ekon – jest to koszt długu uwzględniający korzyści wynikające z tzw. tarczy podatkowej odsetkowej (T) i można go przedstawić za pomocą następującej formuły:


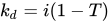
- gdzie:
- – koszt długu (koszt kapitału obcego)
- – wartość odsetek
- – stawka podatku dochodowego


Odsetki od kapitału obcego stanowią w przedsiębiorstwie koszt finansowy powodujący zmniejszenie podstawy opodatkowania, a zatem zmniejszają podatek dochodowy i w konsekwencji koszt netto kapitału obcego (jest to tzw. osłona podatkowa lub tarcza podatkowa).
Przypisy
- ↑ Koszt kapitału obcego – Metody wyceny – WycenyFirm.pl [online], wycenyfirm.pl [dostęp 2019-07-17].
- ↑ Koszt kapitału obcego [online], Inwestycje Giełdowe, 24 kwietnia 2014 [dostęp 2019-07-17] (ang.).
Bibliografia
- Romana Ciastoń: Koszt kapitału w przedsiębiorstwie. www.wsz-pou.edu.pl. [dostęp 2015-12-07].